

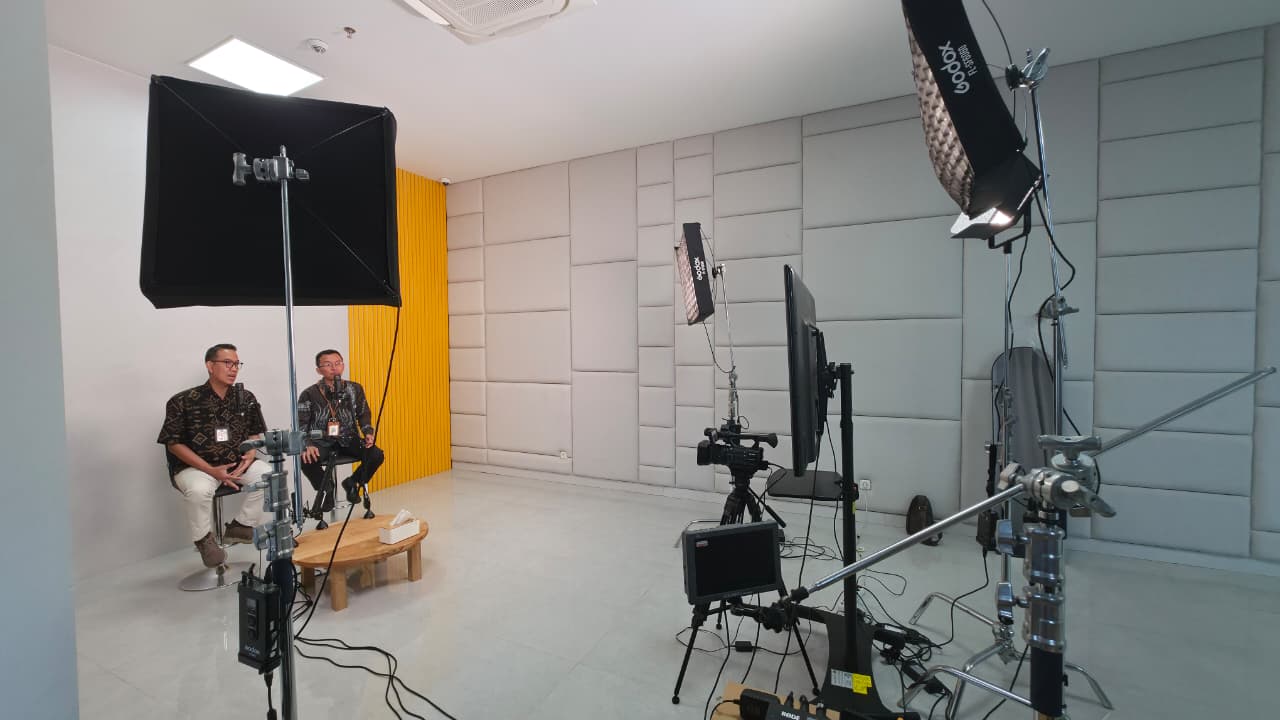
Agar pelaku usaha dan masyarakat memahami aturan perpajakan, Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Bali menjelaskan seputar aspek perpajakan usaha diving dalam siaran langsung (live) bertajuk "Podcast Kecak : Usaha Diving, Pajaknya Gimana?" di kanal media sosial Instagram @pajakbali (Selasa, 29/9/2026).
Sebagaimana diketahui, Bali tidak hanya dikenal dengan budaya dan keindahan alamnya, tetapi juga sebagai salah satu destinasi diving terbaik di dunia, antara lain Tulamben, Nusa Penida, Amed, dan Menjangan.
Penyuluh pajak, Raden Sukma Wardana dan I Made Pandu Widiyatmika, sebagai narasumber menjelaskan tentang karakteristik usaha diving, aspek perpajakan mulai dari pajak penghasilan (PPh) pasal 21, PPh pasal 23, PPh pelaku usaha diving, pajak pertambahan nilai (PPN) atas jasa pendidikan selam, serta kegiatan jasa diving yang dikenakan pajak atas barang dan jasa tertentu (PBJT), pajak daerah yang menjadi kewenangan dipungut oleh pemerintah daerah.
"Dalam praktiknya, usaha diving tidak hanya sekedar mengajak wisatawan untuk menyelam. Terdapat beberapa jenis layanan yang umum diberikan oleh usaha diving, antara lain rekreasi bagi penyelam yang sudah memiliki sertifikat (fun diving), jasa pendidikan selam/diving school/diving course, penyewaan peralatan selam, jasa kapal (boat diving), dan jasa pemandu selam (dive guide)," ujar Raden Sukma mengawali penjelasan.
Raden Sukma menyampaikan aspek perpajakan usaha diving menjadi menarik untuk dibahas karena terdapat perlakuan pajak yang berbeda untuk tiap jenis jasa yang diberikan.
Pengusaha wajib melakukan pemotongan PPh pasal 21 dengan menggunakan tarif efektif rata-rata (TER) atas imbalan yang diberikan kepada pegawai tetap dan tidak tetap, serta bukan pegawai dari tenaga profesional dari orang pribadi yang memberikan jasanya secara bebas (freelance). “Misalnya jasa konsultan, jasa promosi atau digital marketing, jasa fotografi di bawah laut, jasa pengelolaan website maupun jasa profesional lainnya,” ungkapnya.
"Jadi sebelum membayar invoice atas pembayaran jasa, sebaiknya dicek terlebih dahulu apakah transaksi dilakukan dengan orang pribadi atau badan usaha. Jika dengan orang pribadi maka dipotong PPh pasal 21, namun jika badan usaha yang menyerahkan jasa maka dipotong PPh pasal 23, kecuali atas sewa tetap dipotong PPh pasal 23," ujar Pandu menambahkan.
Aspek perpajakan lainnya yang berkaitan dengan usaha diving adalah PPh final pasal 4 ayat (2). Kewajiban pemotongan PPh ini menggunakan tarif 10% dari nilai sewa timbul saat dive center menyewa bangunan untuk kantor, ruang kelas, diving course, gudang peralatan, atau lahan di dekat pantai sebagai tempat operasional.
“Bagi pelaku usaha orang pribadi atau berbentuk perseroan perorangan dengan peredaran usaha (omzet) tertentu yang tidak melebihi Rp4,8miliar setahun, tersedia fasilitas PPh final usaha mikro kecil dan menengah (UMKM) dengan tarif 0,5%,” Pandu lanjut menjelaskan aspek perpajakan dari sisi pemilik usahanya.
Jika usaha diving sudah berkembang dan berbentuk PT, maka berlaku mekanisme pajak umum, pajak dihitung berdasarkan laba kena pajak. Oleh karena itu, perusahaan wajib menyelenggarakan pembukuan dan menyusun laporan keuangan.
Pada bagian akhir penjelasan, Raden Sukma mengingatkan kepada seluruh pengusaha diving untuk menghitung dan membayar pajak dengan benar, serta melaporkan SPT Tahunan secara tepat waktu agar terhindar dari sanksi administrasi.
| Pewarta:Sukarni |
| Kontributor Foto: I Nyoman Dhiki Widarjyotinata |
| Editor: Sukarni |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 14 kali dilihat