
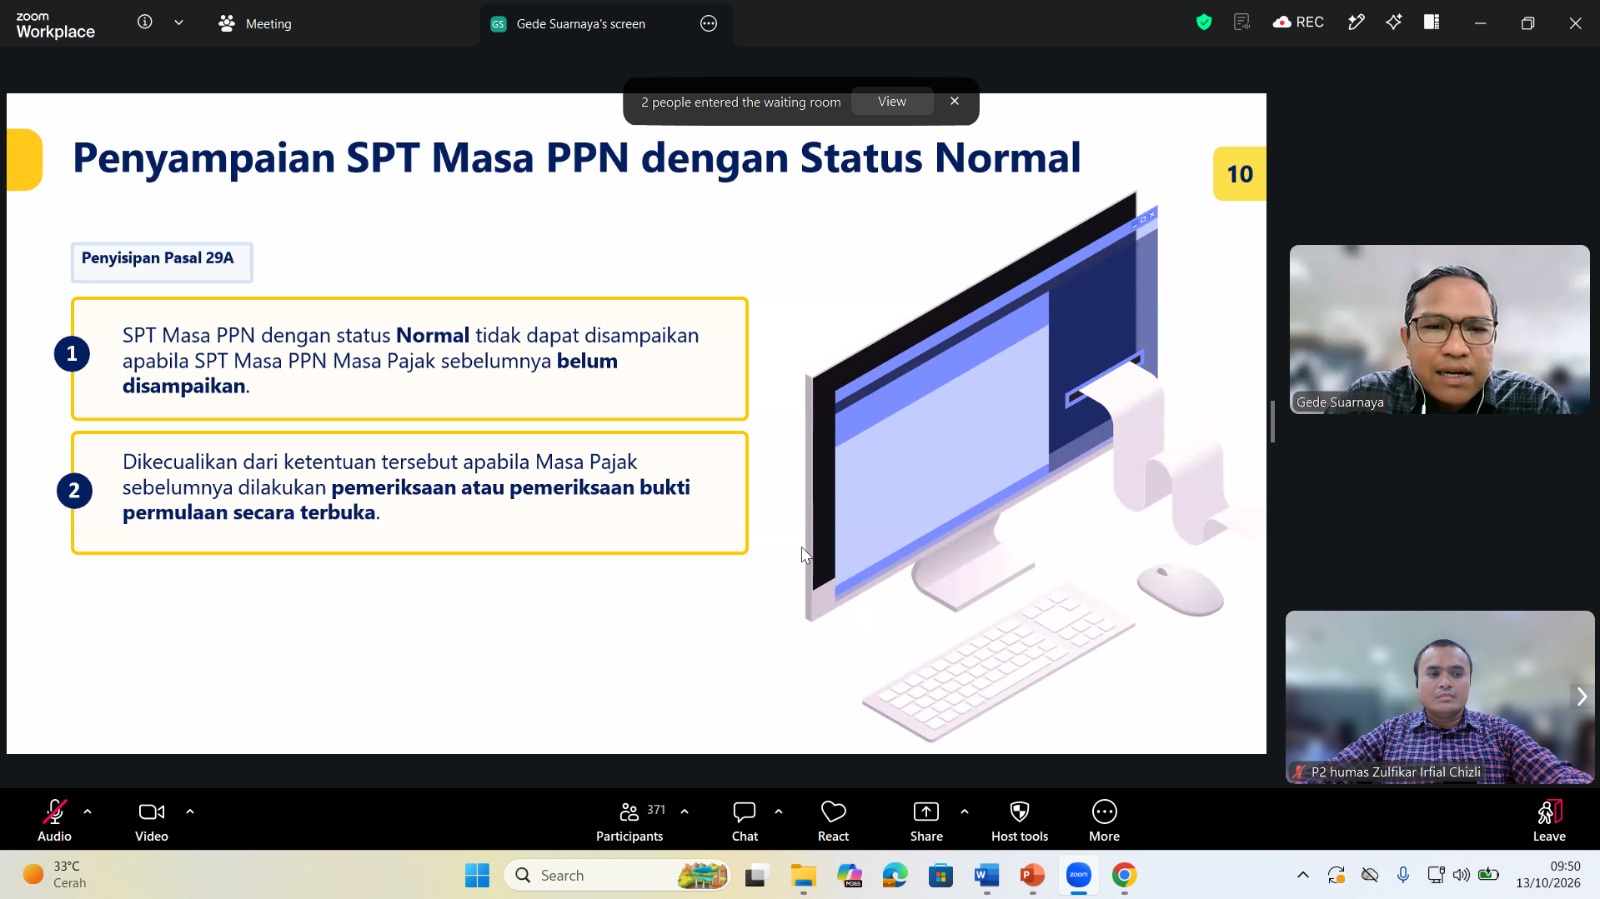
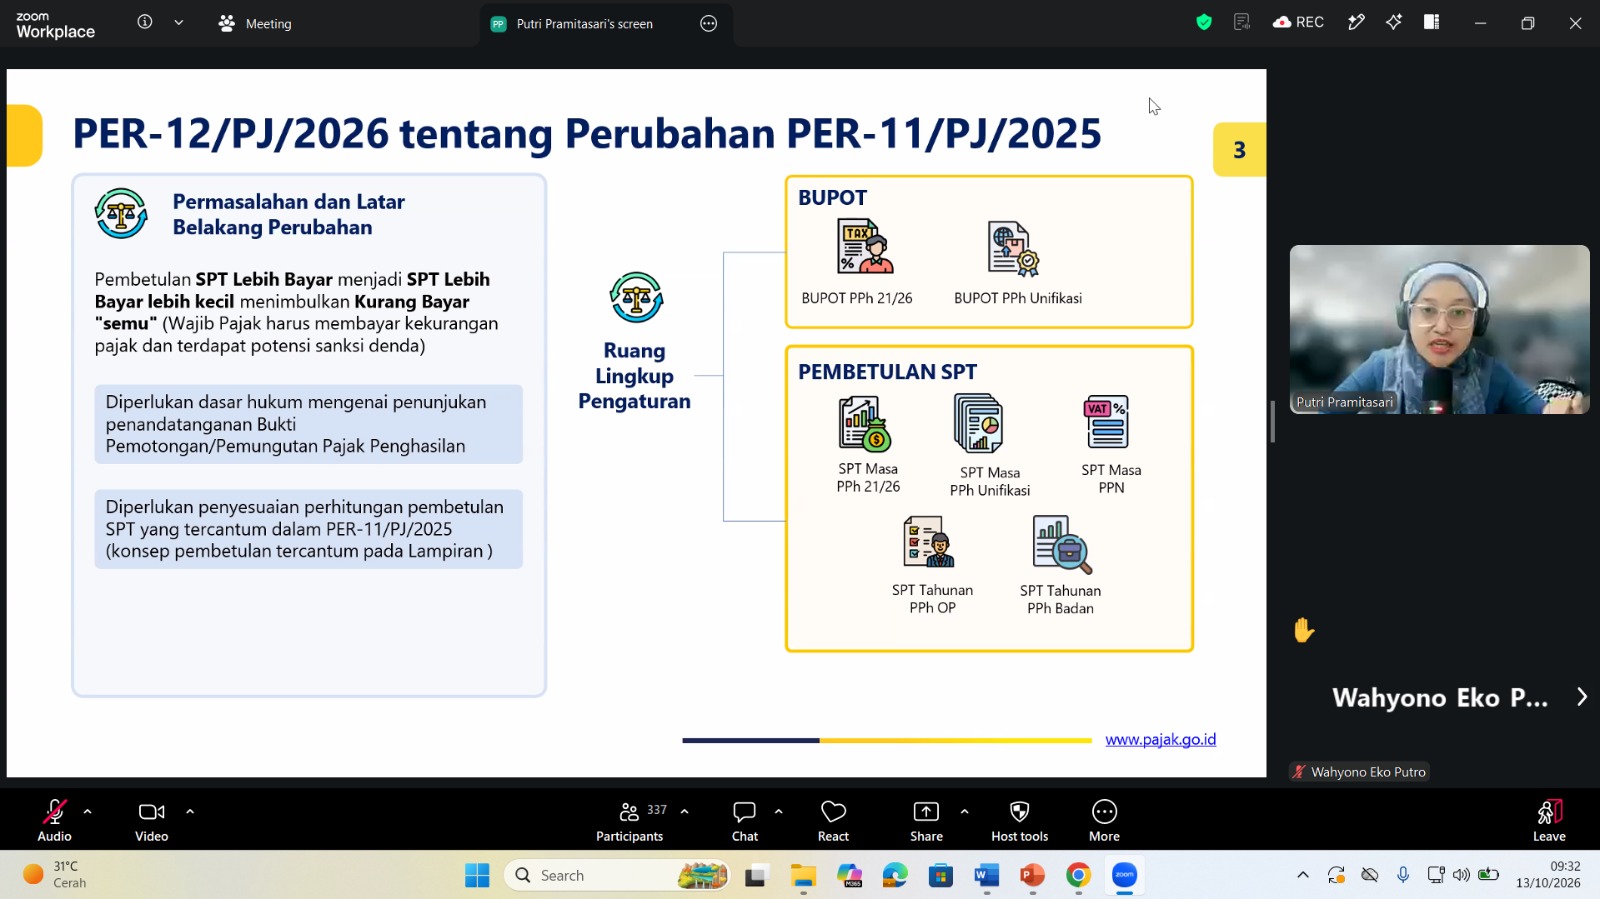
Direktorat Jenderal Pajak (DJP) menyelenggarakan edukasi bagi anggota Ikatan Konsultan Pajak Indonesia (IKPI) untuk membahas penyempurnaan ketentuan pelaporan dan pembetulan surat pemberitahuan (SPT) melalui sistem Coretax DJP berdasarkan regulasi terbaru Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 yang mengubah PER-11/PJ/2025.
Kegiatan ini digelar secara daring dari Studio 16 Direktorat P2Humas Kantor Pusat DJP, Jakarta Selatan, pukul 09.00–11.00 WIB dan diikuti oleh setidaknya 371 peserta (Selasa, 13/10/2026).
Tim Penyuluh Pajak DJP, yang terdiri dari Putri Pramita Sari, Gede Suarnaya, dan Zulfikar Irfial Chizli hadir sebagai narasumber utama. Pokok pemaparan yang paling disoroti adalah perubahan fundamental pada mekanisme pembetulan SPT, yakni transisi dari skema delta ke skema calculation rule.
Narasumber menjelaskan bahwa penyempurnaan mekanisme ini secara khusus ditujukan untuk mengatasi kendala-kendala administrasi dalam pembetulan SPT yang kerap terjadi, seperti timbulnya kurang bayar semu serta terbatasnya fleksibilitas dalam memilih antara kompensasi dan restitusi.
“Perubahan skema menjadi calculation rule ini dirancang agar tidak lagi menimbulkan kurang bayar semu atau membatasi wajib pajak. Dengan aturan baru ini, Wajib Pajak diharapkan memperoleh kemudahan sekaligus kepastian hukum dalam pelaksanaan hak dan pemenuhan kewajiban perpajakannya,” kata Gede dalam paparannya.
Mekanisme Baru dan Ketentuan Peralihan
Dalam skema calculation rule, pembetulan SPT memperhitungkan seluruh pembayaran pajak yang telah dilakukan serta pengembalian kelebihan pajak yang telah diterbitkan keputusan atau ketetapannya, sesuai dengan jenis SPT.
SPT pembetulan terakhir akan menjadi dasar utama dalam pelaksanaan hak dan kewajiban perpajakan. Penyesuaian saldo kompensasi lebih bayar kini dapat menghasilkan nilai positif atau negatif yang langsung diperhitungkan dalam SPT Masa normal berikutnya sesuai ketentuan.
Skema ini berlaku luas untuk berbagai jenis SPT, meliputi SPT Masa PPh Pasal 21/26, SPT Masa PPh Unifikasi, SPT Masa PPN dan PPnBM, serta SPT Tahunan PPh Orang Pribadi dan Badan. Regulasi ini juga memuat pengaturan mengenai penandatanganan bukti pemotongan atau pemungutan PPh, serta ketentuan peralihan yang mengatur tata cara bagi Masa atau Tahun Pajak sebelum 2025 dan sejak 2025.
Selain itu, ketentuan umum lain yang ditegaskan adalah Pasal 129A dan Pasal 129B. Pasal 129A mengatur tindak lanjut atas permohonan pengembalian kelebihan pembayaran pajak apabila SPT dibetulkan. Sementara itu, Pasal 129B menegaskan bahwa keputusan persetujuan pengangsuran atau penundaan pembayaran PPh Pasal 29 secara otomatis tidak berlaku sejak SPT Tahunan yang bersangkutan dibetulkan.
Kesiapan Coretax dan Lebih Bayar PPN
Sesi diskusi secara spesifik berfokus pada dinamika pembetulan SPT PPN untuk masa pajak sebelum Januari 2025. Sesuai Pasal 29E PER-12/PJ/2026, jika pembetulan SPT PPN Masa Desember 2024 dan sebelumnya mengakibatkan jumlah lebih bayar menjadi lebih kecil atau mengubah pilihan dari kompensasi ke restitusi, hal itu harus diikuti dengan penyesuaian nilai kompensasi pada SPT PPN Masa Januari 2025 (atau masa lain yang memenuhi ketentuan peralihan) dengan melampirkan kelengkapan dokumen pendukung.
Kekhawatiran peserta sempat mengemuka terkait potensi masalah pemeriksaan akibat penghitungan kembali Pajak Masukan (PM) pada kolom II.F, serta risiko lebih bayar PPN yang ternyata dilaporkan terlalu besar (overstated).
Menanggapi hal tersebut, narasumber menekankan urgensi dokumentasi yang kuat dari wajib pajak.
“Untuk menghindari risiko saat pemeriksaan, wajib pajak harus menyiapkan dokumentasi dan pengungkapan yang memadai sehingga fiskus dapat membedakan dengan jelas antara penghitungan kembali PM dan penyesuaian kompensasi. Khusus untuk penyesuaian saldo overstated Lebih Bayar PPN, dalam kasus tertentu kita akan menunggu kesiapan penuh infrastruktur Coretax DJP, dan kami sarankan wajib pajak untuk terus berkonsultasi dengan KPP terdaftar,” ujar Putri Pramita Sari.
Topik diskusi tambahan juga mengupas ketersediaan fitur penyesuaian saldo, proses restitusi saat SPT sedang dibetulkan, perlakuan lebih bayar hasil pembetulan SPT PPN, hingga apakah kurang bayar PPh Pasal 25 yang sedang diproses akan batal jika SPT Tahunan dibetulkan.
Melalui kegiatan sosialisasi ini, IKPI dan DJP berharap para konsultan pajak serta wajib pajak dapat memperoleh pemahaman yang lebih komprehensif mengenai tata cara pelaporan yang baru, terutama terkait implementasi calculation rule, mekanisme penyesuaian kompensasi, serta kelancaran transisi operasional melalui sistem Coretax DJP.
| Pewarta: Didik Yandiawan |
| Kontributor Foto: Gede Suarnaya & Zulfikar Irfial C. |
| Editor: Mohamad Ari |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.