
Di Bawah Payung Warna-Warni, Ada Cerita tentang Pajak
Oleh: (Raldin Alif Al Hazmi), pegawai Direktorat Jenderal Pajak
Bagi sebagian orang, pasar hanyalah tempat membeli sayur untuk makan malam. Bagi pedagang kecil, pasar adalah tempat penghidupan yang dimulai setiap hari. Dari sana, ada transaksi, ada omzet, ada keluarga yang dinafkahi, dan ada pula kewajiban yang perlahan tumbuh bersama usahanya.
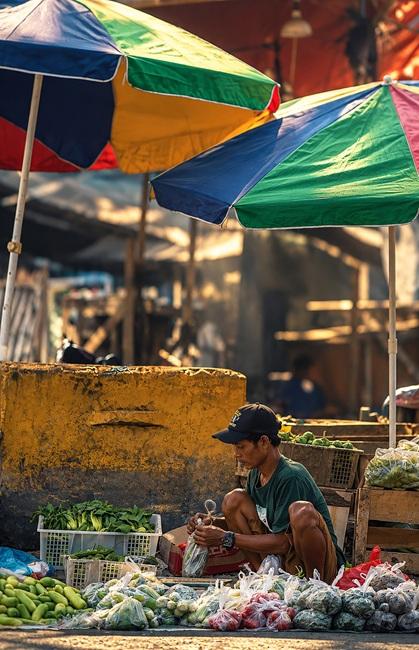
Pagi belum benar-benar tinggi ketika warna-warni payung mulai memenuhi pasar. Hijau, biru, kuning, dan merah saling bertumpuk di antara lapak-lapak sederhana. Di bawahnya, sayuran ditata dalam keranjang plastik. Sebagian sudah dimasukkan ke dalam kantong bening, sebagian lain masih menunggu pembeli.
Di salah satu sudut, seorang pedagang duduk jongkok. Tangannya sibuk memasukkan sayuran ke dalam plastik. Sesekali ia melihat barang dagangannya, memastikan tidak ada yang tertinggal. Wajahnya tampak tenang, seolah pekerjaan seperti itu sudah menjadi bagian dari ritme hidup yang dijalani setiap hari.
Tidak ada meja kasir. Tidak ada laporan keuangan yang terpampang. Tidak ada grafik pertumbuhan omzet. Yang ada hanyalah barang dagangan, pembeli, uang yang berpindah tangan, dan harapan agar dagangan hari itu cukup untuk membawa pulang sesuatu bagi keluarga.
Namun, di balik kesederhanaan itu, sebenarnya terdapat sebuah aktivitas ekonomi yang tidak sederhana. Setiap ikat sayuran yang terjual adalah transaksi. Setiap transaksi menambah peredaran usaha. Ketika transaksi berlangsung terus-menerus, sedikit demi sedikit, terbentuklah apa yang disebut omzet.
Di titik inilah cerita seorang pedagang kecil bertemu dengan cerita tentang pajak.
Pajak yang Tumbuh Bersama Usaha
Ketika seseorang mulai berjualan, sesederhana apa pun bentuk usahanya, sebenarnya ia sudah menjadi bagian dari kegiatan ekonomi yang lebih besar. Karena itu, kebijakan pajak untuk usaha mikro, kecil, dan menengah (UMKM) tidak semestinya hanya dibaca sebagai angka tarif. Ia juga berbicara tentang bagaimana negara mencoba menemukan titik temu antara kemudahan bagi pelaku usaha dan keadilan dalam sistem perpajakan.
Salah satu bentuk kemudahan itu tetap dipertahankan melalui Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 (PP-20/2026), yang mengubah beberapa ketentuan dalam PP Nomor 55 Tahun 2022 mengenai pajak penghasilan (PPh). Tarif PPh Final sebesar 0,5 persen dan batas peredaran bruto Rp4,8 miliar dalam satu tahun pajak tetap dipertahankan bagi wajib pajak yang memenuhi kriteria. Artinya, perubahan aturan tidak serta-merta berarti kemudahan bagi UMKM dihilangkan. Justru sebaliknya. Kemudahan tersebut ditata kembali agar lebih tepat sasaran.
Sederhana Bukan Berarti Tanpa Batas
Bayangkan seorang pedagang yang setiap hari berangkat ke pasar. Ia tidak memikirkan teori perpajakan ketika menimbang cabai atau mengikat kangkung. Yang ia pikirkan mungkin sederhana: berapa barang yang terjual hari ini, berapa modal yang harus diputar besok, dan berapa yang bisa dibawa pulang.
Kesederhanaan seperti inilah yang menjadi salah satu pertimbangan keberadaan skema PPh final berdasarkan peredaran bruto. Namun, sebuah sistem yang sederhana tetap membutuhkan batas. PP 20 Tahun 2026 mempertahankan batas peredaran bruto Rp4,8 miliar, tetapi sekaligus memperjelas cara menentukan peredaran bruto tersebut.
Peredaran bruto yang dihitung adalah keseluruhan peredaran bruto atas seluruh usaha dan pekerjaan, baik yang dikenai PPh final maupun tidak final, termasuk penghasilan dari luar negeri. Mengapa hal ini penting? Karena sebuah usaha tidak selalu sesederhana satu lapak. Seseorang bisa saja memiliki toko, menjalankan usaha lain, atau memperoleh penghasilan dari kegiatan ekonomi lainnya. Jika semuanya dipandang secara terpisah, gambaran mengenai kemampuan ekonomi seseorang dapat menjadi tidak utuh.
Ketika Usaha Berkembang, Aturan Pun Berubah
Ada satu hal menarik dari PP-20/2026. Untuk wajib pajak orang pribadi dan perseroan perorangan yang didirikan oleh satu orang, jangka waktu tertentu pemanfaatan PPh Final 0,5 persen dihapus. Fasilitas tersebut dapat digunakan selama wajib pajak masih memenuhi kriteria sebagai subjek dan tidak memilih menggunakan ketentuan umum PPh.
Ini memberi sebuah pesan yang cukup sederhana: pajak tidak harus menjadi penghalang seseorang untuk bertumbuh. Seorang pedagang boleh memulai dari satu keranjang, kemudian dua keranjang. Mungkin suatu hari memiliki kios, lalu mempekerjakan orang lain. Bahkan, bukan tidak mungkin berkembang menjadi usaha yang jauh lebih besar.
Namun, ketika kegiatan ekonomi berkembang, kewajiban perpajakan juga perlu mengikuti kondisi ekonomi yang sebenarnya. Karena itu, kemudahan pajak bukan berarti seluruh usaha harus selamanya berada dalam skema yang sama. Ada saat ketika sebuah usaha masih membutuhkan kesederhanaan. Ada pula saat ketika sebuah usaha telah berkembang dan perlu masuk ke sistem perpajakan berdasarkan ketentuan umum.
Di Balik Angka 0,5 Persen
Angka 0,5 persen mungkin terlihat kecil. Namun, bagi pelaku usaha kecil, cara menghitung pajak sering kali lebih penting daripada sekadar besar kecilnya tarif. Pajak yang mudah dihitung memberikan ruang bagi pelaku usaha untuk tetap fokus pada kegiatan utamanya: membeli barang, melayani pelanggan, menjaga kualitas produk, membayar pekerja, dan mempertahankan usahanya.
Namun, kemudahan juga harus berjalan beriringan dengan kepatuhan. Karena, ketika sebuah fasilitas diberikan berdasarkan batas omzet tertentu, selalu ada kebutuhan untuk memastikan bahwa batas tersebut mencerminkan kondisi ekonomi yang sebenarnya. Dalam penjelasan PP-20/2026, pemerintah mencatat adanya risiko bunching, yaitu kecenderungan menahan omzet agar tetap berada di bawah batas tertentu, serta firm splitting, yaitu pemecahan usaha ke dalam beberapa entitas agar masing-masing terlihat memenuhi batas fasilitas.
Karena itu, PP-20/2026 juga menata kembali subjek yang dapat menggunakan PPh Final 0,5 persen dan memperkuat ketentuan untuk mencegah fasilitas digunakan sebagai sarana penghindaran pajak. Dengan kata lain, kebijakan ini berusaha menjaga dua hal sekaligus: “Agar yang kecil tetap mendapatkan kemudahan, dan agar kemudahan tersebut tidak menjadi celah bagi yang sebenarnya sudah berada di luar kriterianya.”
Pasar, Pajak, dan Rasa Adil
Kembali ke lelaki di bawah payung tadi. Mungkin ia tidak pernah membaca PP-20/2026. Mungkin ia tidak mengetahui apa itu threshold, bunching, atau firm splitting. Memang tidak seharusnya setiap pedagang harus memahami istilah-istilah teknis tersebut untuk bisa menjalankan usahanya.
Yang lebih penting adalah satu hal: “ketika usahanya memenuhi kriteria, ia memahami bahwa ada kewajiban yang berjalan bersama dengan hak untuk mendapatkan kemudahan.” Di situlah pajak sebenarnya menjadi sesuatu yang sangat manusiawi. Pajak bukan sekadar angka yang dibayarkan kepada negara. Di dalamnya ada hubungan antara seseorang yang bekerja, usaha yang tumbuh, dan masyarakat yang sama-sama membutuhkan negara untuk hadir.
Jalan yang digunakan untuk mengangkut sayuran, pasar tempat pedagang mencari penghasilan, sekolah tempat anak-anak mereka belajar dan puskesmas tempat keluarga mendapatkan pelayanan. Semua memiliki hubungan dengan aktivitas ekonomi yang berlangsung setiap hari, termasuk di pasar-pasar kecil yang mungkin tidak pernah masuk ke dalam berita.
Karena itu, kepatuhan pajak pada akhirnya bukan hanya soal takut dikenai sanksi. Ia juga tentang kesadaran bahwa ketika seseorang memperoleh manfaat dari sebuah sistem, ia memiliki bagian dalam menjaga sistem tersebut tetap berjalan.
Dari Satu Lapak, Menuju Ekonomi yang Lebih Besar
Menjelang siang, warna payung di pasar itu mungkin masih sama.
Hijau.
Biru.
Kuning.
Merah.
Namun, sebagian sayuran sudah berpindah tangan. Keranjang yang pagi tadi penuh perlahan menjadi kosong. Uang hasil penjualan berpindah ke tangan pedagang. Sebagian akan digunakan untuk membeli stok baru, sebagian untuk kebutuhan rumah tangga, sebagian lagi mungkin disimpan untuk esok.
Begitulah ekonomi bekerja. Tidak selalu dimulai dari gedung tinggi atau perusahaan besar. Kadang-kadang, ia dimulai dari satu orang yang duduk di bawah payung, menjual sayuran kepada tetangga yang sedang mencari bahan makanan untuk keluarganya. Di tempat seperti itulah kebijakan pajak seharusnya menemukan maknanya.
Pajak juga memastikan bahwa kemudahan yang diberikan negara tetap menjadi kemudahan bagi mereka yang memang berhak menerimanya. PP-20/2026 pada akhirnya bukan sekadar perubahan beberapa pasal dalam peraturan perpajakan. Ia adalah bagian dari upaya menata kembali hubungan antara kemudahan, pertumbuhan usaha, dan keadilan perpajakan.
Karena ekonomi yang sehat bukan hanya tentang berapa banyak usaha yang tumbuh, tetapi juga tentang bagaimana pertumbuhan itu berlangsung secara tertib, transparan, dan memberikan ruang bagi semua orang untuk berkontribusi. Mungkin, semua itu bisa kita lihat dari tempat yang sederhana: sebuah pasar, sebuah lapak, dan seorang pedagang yang bekerja di bawah payung warna-warni.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 12 kali dilihat